Por: Enrique Campos Suárez
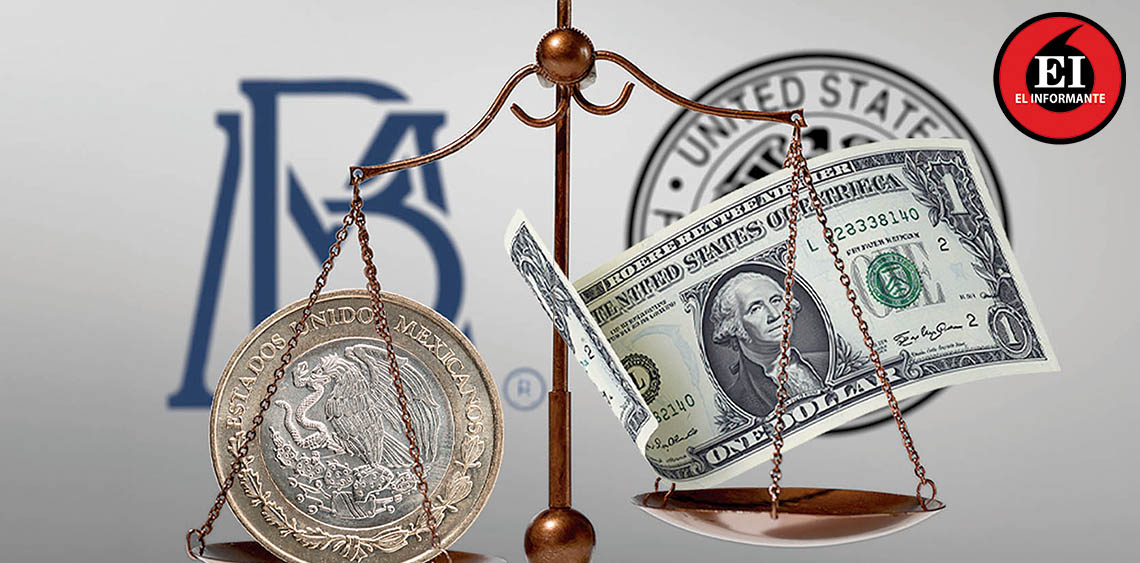
La narrativa del “superpeso” no es sinónimo del éxito del régimen, ni su depreciación equivale a anticipar efectos exclusivamente negativos para el país, pero tampoco es un precio intrascendente para la economía. A principios de este mes, la moneda mexicana operaba holgadamente en la zona de las 16 unidades por dólar y de ahí escaló aceleradamente hasta el nivel de las últimas horas, que alcanzó los 18 pesos.
Ese más de 4.0% de depreciación acumulada en cuestión de un par de semanas refleja un claro cambio de régimen en el mercado cambiario; entre las explicaciones se encuentra el desmantelamiento de las posiciones de carry trade ante la compresión del diferencial de tasas con Estados Unidos y Japón, así como las expectativas sobre las futuras decisiones de política monetaria en México.
Entre las razones destaca el fortalecimiento del dólar, que se alimenta de la incertidumbre geopolítica que, paradójicamente, alimenta Estados Unidos; y la acumulación de factores de riesgo local, como las dudas sobre la trayectoria del déficit fiscal y las evidencias de que el Poder Judicial, efectivamente, quedó subordinado al Poder Ejecutivo.
Sí tiene impacto la velocidad de la depreciación, porque la realidad es que un peso no tan sobrevaluado tiene sus aspectos benéficos; por ejemplo, brinda un tanque de oxígeno al sector exportador, sobre todo ahora que México es un exitoso ensamblador de equipos de cómputo. También amplifica el poder adquisitivo de los hogares que reciben remesas: más pesos por sus dólares. Ayuda a abaratar el turismo extranjero y, sobre todo, demuestra la viabilidad de un régimen de libre flotación como amortiguador de los choques externos.
Pero el lado B de una depreciación tan acelerada tiene que ver sin duda con la posibilidad de que haya un traspaso a precios —por razón de costos o reacción psicológica— que acabe por afectar la formación de expectativas inflacionarias; además, eleva el costo financiero de las deudas en divisas y castiga el consumo de bienes importados.
¿Debe o no ser un factor que considerar para el Banco de México el nivel del tipo de cambio? Es un hecho que los ciclos de las economías de México y Estados Unidos no están completamente sincronizados, pero el dólar juega como un indicador de riesgo local en muchos aspectos.
El verdadero peligro para el banco central no radica únicamente en ajustar o no el costo del dinero, ni en enviar un mensaje de dependencia de los pasos que siga la Reserva Federal, sino en la manera como pueda influir para reforzar la confianza institucional del país, la cual se encuentra bajo revisión por las contrarreformas estructurales y por las dudas razonables sobre el compromiso fiscal; no enviar la señal monetaria, firme y a tiempo, puede resultar devastador. Una moneda que se ve frágil ante la más mínima turbulencia es un vehículo propicio para amplificar la incertidumbre.
Un ajuste saludable de la paridad no debe confundirse con una fragilidad estructural. El carry trade aprovecha el diferencial de tasas de interés, pero una divisa cuya fortaleza previa dependía en exceso del rendimiento financiero y no de los fundamentos reales puede enfrentar operaciones más especulativas. Esto es más grave si se aprecian debilidades estructurales y un banco central que transmita tibieza ante los riegos.